
ETF para iniciantes: o guia completo
Um ETF (exchange-traded fund, ou fundo negociado em bolsa) é um fundo de investimento que reúne uma cesta de ativos e é negociado em bolsa como uma ação. Com uma única compra de ETF, o iniciante passa a deter uma fatia de centenas ou milhares de títulos, e a maioria dos ETFs acompanha um índice como o S&P 500, o MSCI World ou o FTSE 100. Ao contrário de um fundo de investimento, o ETF é negociado ao longo do dia a preços de mercado, costuma custar menos e não exige valor mínimo além do preço de uma cota.
Os ETFs se dividem em cinco tipos principais: de ações, de renda fixa, de commodities, setoriais e temáticos, e ESG. A maioria dos iniciantes começa com um ETF de ações de mercado amplo, e na UE e no Reino Unido também escolhe entre ETFs de acumulação, que reinvestem os dividendos, e ETFs de distribuição, que os pagam em dinheiro.
Um ETF de mercado amplo também é a escolha mais barata. Os ETFs de índices amplos cobram entre 0,03% e 0,20% ao ano, além das comissões da corretora e do spread entre compra e venda, enquanto os fundos de gestão ativa costumam cobrar de 0,50% a 1,50%. Em 2025, 79% dos fundos de gestão ativa de ações de grandes empresas dos EUA tiveram desempenho pior que o S&P 500. Custos baixos não eliminam o risco, porque o S&P 500 caiu 57% na crise financeira de 2007–2009 e 34% na queda causada pela covid-19 em 2020. Por isso os ETFs combinam com dinheiro que pode ficar investido por muitos anos.
Investir por muitos anos começa com quatro passos que são os mesmos em qualquer lugar: abrir uma conta em uma corretora regulada, depositar dinheiro, escolher um ETF e enviar uma ordem de compra. A conta muda de país para país. No Brasil, os iniciantes usam plataformas como Banco Inter, XP Investimentos ou Clear. Quem investe no Brasil pode comprar ETFs listados nos EUA por meio de uma conta em uma corretora estrangeira ou em uma corretora brasileira com parceria com uma norte-americana.
Entre esses fundos, o iniciante escolhe o primeiro ETF com cinco critérios: o índice, a taxa de administração (expense ratio), o tamanho do fundo, o método de replicação e a escolha entre acumulação e distribuição. A plataforma vem por último, e o iniciante a avalia por quatro fatores: a variedade de ETFs, o custo total, a regulação e o tipo de conta que ela oferece.
O que traz você a este guia hoje?
Escolha uma opção e veja como sua resposta se compara à de outros leitores.
O que é um ETF?
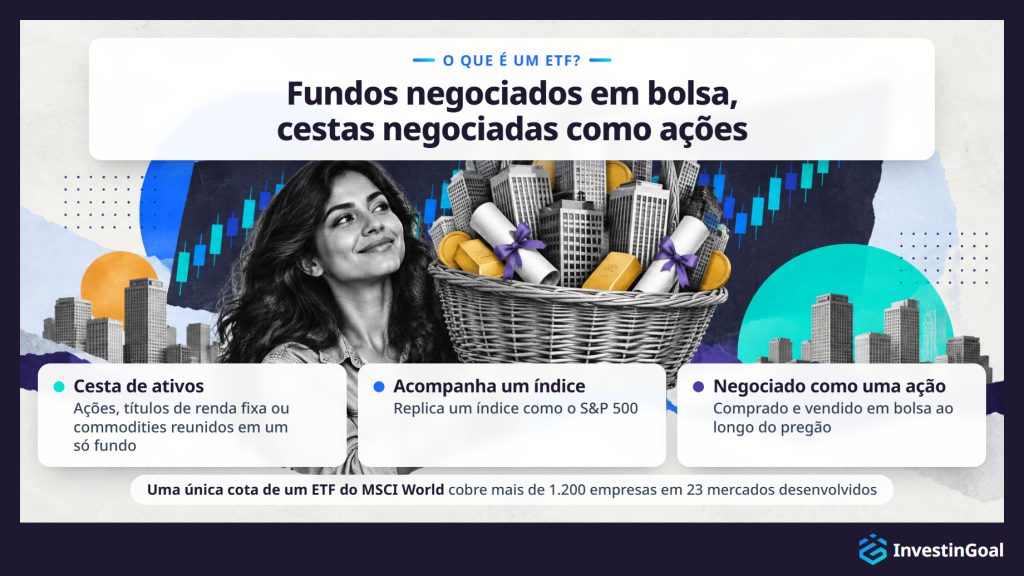
Um ETF (exchange-traded fund) é um fundo de investimento que reúne uma cesta de ativos, como ações, títulos de renda fixa ou commodities, e é negociado em bolsa como uma ação. Uma única compra de ETF dá ao investidor exposição a dezenas ou milhares de títulos em uma só operação, em vez de comprar ações de empresas uma a uma.
Um gestor de ETFs cria um fundo que reúne um conjunto de ativos escolhidos para replicar o desempenho de um índice, uma lista de títulos que mede um mercado, como o S&P 500 ou o MSCI World. O S&P 500 acompanha as 500 maiores empresas listadas nos EUA por valor de mercado. Entre os maiores gestores estão a iShares, a marca de ETFs da BlackRock (a maior gestora de ativos do mundo), a Vanguard (a segunda maior) e a Amundi (a maior da Europa). Os investidores compram e vendem as cotas do fundo em bolsa, do mesmo modo que comprariam ações de qualquer empresa listada. O preço de cada cota do ETF muda ao longo do pregão com a oferta e a demanda, mas reflete de perto o valor dos ativos que o fundo mantém.
Essa estrutura dá ao iniciante diversificação, a distribuição do dinheiro por muitos títulos, com uma única compra. Em vez de pesquisar e comprar dezenas de ações individuais para montar uma carteira equilibrada, o investidor pode comprar um ETF de mercado amplo e passar a ter, de imediato, uma fatia proporcional de cada empresa daquele índice. Uma única cota de um ETF do FTSE 100, por exemplo, dá exposição às 100 maiores empresas listadas na Bolsa de Valores de Londres. Uma única cota de um ETF do MSCI World cobre mais de 1.200 empresas em 23 mercados desenvolvidos.
Os ETFs pertencem à categoria mais ampla dos fundos de investimento coletivos. Ao contrário de outros fundos, são negociados em bolsa, e os investidores podem comprá-los ou vendê-los a qualquer momento em que o mercado esteja aberto, ao preço que o mercado oferece naquele instante. Quem quer investir em ETFs compra por meio de uma corretora, da mesma forma que compra ações.
Como um ETF acompanha um índice?
Um ETF acompanha um índice mantendo os mesmos títulos nas mesmas proporções do índice que ele segue, de modo que os retornos do fundo espelham de perto o desempenho do índice ao longo do tempo.
Continue lendo
Esse processo se chama replicação do índice e tem duas formas principais. Na replicação física, o ETF compra e mantém todos os títulos do índice, ou uma amostra representativa deles. Um ETF do S&P 500 com replicação física, por exemplo, mantém ações das 500 empresas do S&P 500, com os pesos ajustados para igualar os do índice. Quando o provedor do índice altera a composição dele, o ETF ajusta suas posições.
A replicação sintética funciona de outro modo: em vez de comprar os títulos, o ETF assina um contrato de swap com uma contraparte, geralmente um banco, que se compromete a pagar o retorno do índice. Os gestores usam a replicação sintética com menos frequência em fundos de mercado amplo e com mais frequência em mercados ou commodities de acesso difícil.
Nos dois casos, o fundo calcula seu valor patrimonial líquido (NAV), o valor total dos ativos que mantém, ao final de cada pregão. O preço de mercado do ETF na bolsa pode diferir um pouco do NAV durante o dia, mas a arbitragem mantém a diferença pequena. A diferença entre o retorno do ETF e o retorno do índice se chama tracking difference, e nos ETFs de mercado amplo bem geridos que acompanham grandes índices como o S&P 500, o FTSE 100 ou o MSCI World ela costuma ser uma fração de ponto percentual por ano.
Todo ETF informa seu método de replicação na lâmina (factsheet), o resumo que o gestor publica para cada fundo, ao lado do índice que o fundo acompanha e do seu custo anual. Esses dados cobrem a parte do funcionamento dos ETFs que o iniciante precisa conhecer antes de comprar o primeiro fundo.
Qual é a diferença entre um ETF e um fundo de investimento?
Um ETF difere de um fundo de investimento principalmente na forma como o investidor o compra e vende. Os ETFs são negociados em bolsa ao longo do dia a preços de mercado que mudam, enquanto as cotas de um fundo de investimento só podem ser compradas e vendidas uma vez por dia, ao valor patrimonial líquido de fechamento do fundo. Os ETFs também tendem a ter taxas de administração menores e nenhum investimento mínimo além do preço de uma cota.
Continue lendo
A negociação ao longo do dia é a diferença mais visível, porque uma ordem de ETF é executada em segundos ao preço de mercado do momento. Quando o investidor compra um fundo de investimento, o fundo executa a ordem depois do fechamento do mercado, ao NAV do fim do dia. Para quem investe no longo prazo, essa diferença muitas vezes não importa na prática, mas dá aos ETFs mais flexibilidade para quem quer controlar o preço exato que paga.
O custo é a segunda diferença, porque os ETFs de índices amplos costumam cobrar taxas de administração entre 0,03% e 0,20% ao ano. Segundo o US Fund Fee Study 2026 da Morningstar, a taxa de administração média ponderada pelos ativos dos fundos de ações ativos dos EUA foi de 0,58% em 2025, contra 0,09% dos fundos de índice amplos, e muitos fundos ativos ainda cobram entre 0,50% e 1,50%. Mesmo entre os fundos de investimento que acompanham índices, os ETFs tendem a ter uma pequena vantagem em taxas por causa da estrutura.
A acessibilidade é a terceira diferença, porque muitos fundos de investimento exigem um primeiro aporte mínimo, às vezes de R$5.500 a R$16.500 ou mais. Os ETFs não têm esse mínimo. O custo de entrada é o preço de uma única cota, que nos ETFs de mercado amplo vai de cerca de R$55 a vários milhares de reais.
A eficiência tributária é a quarta diferença nos EUA, porque a forma como os ETFs tratam os resgates costuma gerar menos distribuições de ganhos de capital tributáveis do que os fundos de investimento. A vantagem importa menos no Brasil, onde valem outras regras tributárias.
Os dois produtos podem acompanhar o mesmo índice, manter os mesmos títulos e entregar retornos parecidos. Para o iniciante, a escolha entre ETF e fundo de investimento depende da flexibilidade de negociação, do custo e da conta que os mantém. A tabela abaixo compara os dois em negociação, taxa de administração típica, investimento mínimo, eficiência tributária nos EUA e controle do preço.
| Critério | ETF | Fundo de investimento |
|---|---|---|
| Negociação | Ao longo do dia em bolsa, a preços de mercado em tempo real | Uma vez por dia, ao NAV do fim do dia |
| Taxa de administração típica | 0,03%–0,20% (índice de mercado amplo) | 0,50%–1,50% (gestão ativa) |
| Investimento mínimo | Preço de uma cota (de cerca de R$55 a vários milhares de reais), ou menos com cotas fracionadas | Frequentemente R$5.500–R$16.500 |
| Eficiência tributária (EUA) | Em geral maior (menos distribuições de ganhos de capital) | Em geral menor (resgates podem gerar eventos tributáveis) |
| Controle do preço | Você escolhe o preço exato por ordem a mercado ou ordem limitada | Você recebe o NAV calculado depois do fechamento do mercado |
Quais são os principais tipos de ETFs em que os iniciantes podem investir?
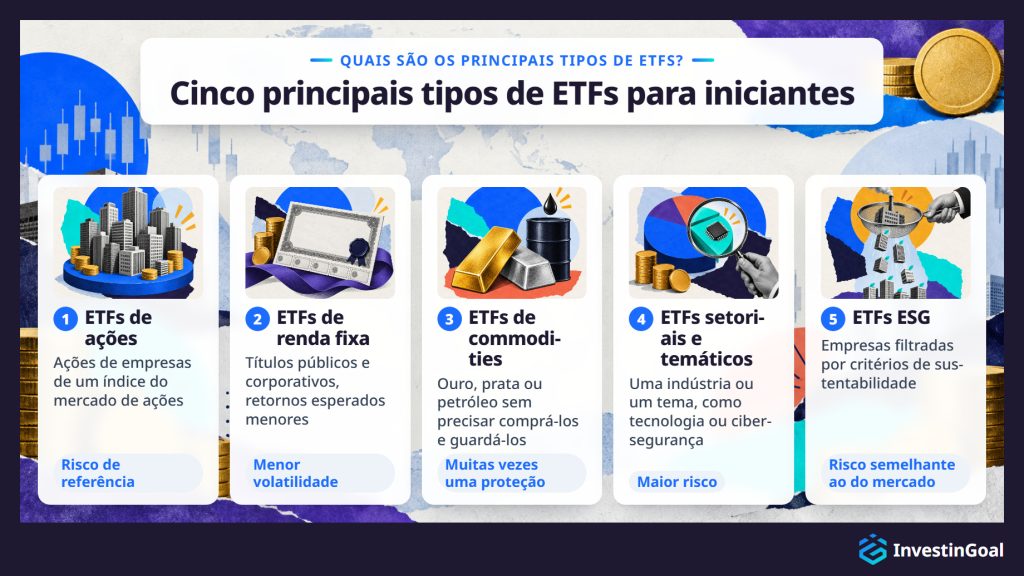
Os principais tipos de ETFs em que os iniciantes podem investir são os ETFs de ações, os ETFs de renda fixa, os ETFs de commodities, os ETFs setoriais e temáticos e os ETFs ESG, cada um dando exposição a uma classe de ativos ou a um tema de investimento diferente por meio de um único fundo.
Os ETFs de ações são a categoria mais difundida. Eles acompanham índices do mercado de ações e dão ao investidor a propriedade de uma ampla cesta de ações de empresas. Um ETF de ações do FTSE 100 reúne as 100 maiores empresas listadas no Reino Unido. Um ETF de ações do S&P 500 reúne as 500 maiores empresas listadas nos EUA. Um ETF de ações do MSCI World reúne mais de 1.200 empresas em 23 países desenvolvidos. Para a maioria dos novos investidores, um único ETF de ações de mercado amplo é o ponto de partida da carteira.
Os ETFs de renda fixa reúnem carteiras de títulos de renda fixa, como títulos públicos ou títulos de empresas. Eles oferecem retornos esperados menores que os ETFs de ações, mas também menor volatilidade, o que os torna úteis para diversificar ou para investidores com prazos mais curtos. Um ETF que acompanha o Bloomberg Global Aggregate Bond Index, por exemplo, reúne títulos públicos e corporativos com grau de investimento de mercados desenvolvidos e emergentes.
Os ETFs de commodities dão exposição a commodities físicas como ouro, prata ou petróleo sem que o investidor precise comprá-las e guardá-las. Um ETF de ouro, por exemplo, acompanha o preço do ouro em barras. Os investidores costumam usar ETFs de commodities como proteção contra a inflação ou a incerteza do mercado.
Os ETFs setoriais e temáticos se concentram em uma indústria específica (como tecnologia, saúde ou energia limpa) ou em um tema de investimento específico (como inteligência artificial ou cibersegurança). São mais concentrados que os ETFs de mercado amplo e por isso carregam um risco setorial maior, junto com um potencial de retorno maior dentro daquele setor.
Os ETFs ESG aplicam critérios ambientais, sociais e de governança à seleção de seus ativos e excluem empresas que não atendem a determinados limites de sustentabilidade ou de ética. Um ETF ESG do FTSE 100, por exemplo, reuniria uma parte filtrada do índice padrão com base em notas ESG.
Cada tipo cumpre um papel diferente em uma carteira, e o iniciante não precisa ter todos eles. A maioria dos novos investidores começa com um ETF de ações de mercado amplo e acrescenta outros tipos de ETFs mais tarde. A tabela abaixo resume o que cada tipo reúne, um exemplo de índice e o risco em comparação com o mercado amplo.
| Tipo de ETF | O que reúne | Índice de exemplo | Risco em relação ao mercado amplo |
|---|---|---|---|
| ETF de ações | Ações de empresas de um índice do mercado de ações | S&P 500, MSCI World, FTSE 100 | Referência (é o mercado amplo) |
| ETF de renda fixa | Títulos públicos e/ou corporativos | Bloomberg Global Aggregate Bond | Menor volatilidade, menor retorno esperado |
| ETF de commodities | Commodities físicas (ouro, prata, petróleo) | Preço do ouro em barras | Perfil de risco diferente, muitas vezes usado como proteção |
| ETF setorial / temático | Empresas de uma indústria ou de um tema | MSCI World Information Technology | Maior (concentrado em um setor) |
| ETF ESG | Empresas filtradas por critérios de sustentabilidade | FTSE 100 ESG Select | Semelhante ao mercado amplo, um pouco mais restrito |
Qual é a diferença entre ETFs de acumulação e ETFs de distribuição?
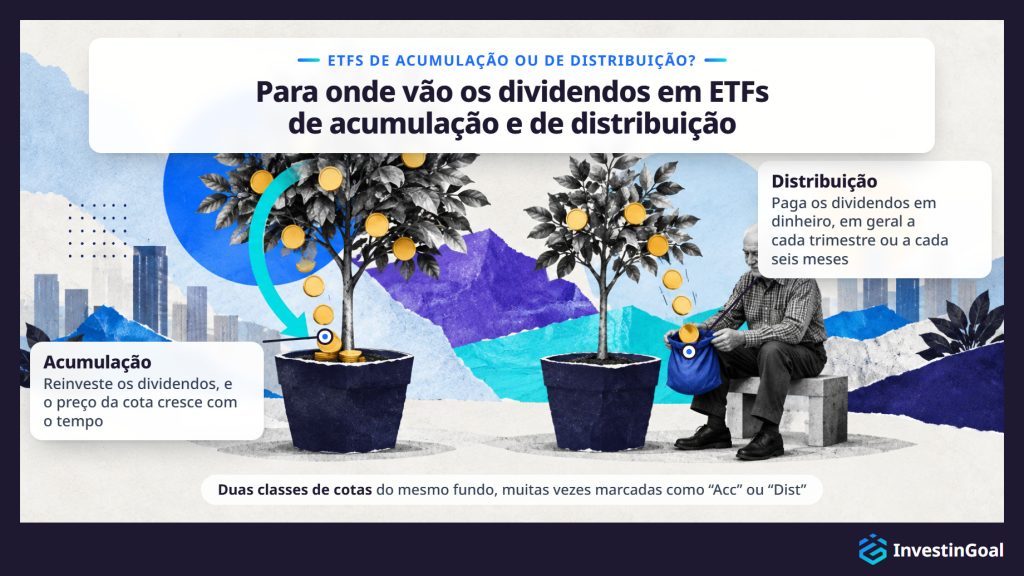
Um ETF de acumulação reinveste os dividendos no fundo, o que eleva o preço da cota ao longo do tempo, enquanto um ETF de distribuição paga os dividendos ao investidor em dinheiro, em intervalos regulares. A diferença importa mais para investidores da UE e do Reino Unido, que em geral podem escolher entre as duas versões do mesmo fundo. As duas versões se chamam classes de cotas, e o tratamento tributário delas depende da conta que as mantém.
Continue lendo
A diferença muda a forma como seus retornos se acumulam. Com um ETF de acumulação, o fundo reinveste os dividendos automaticamente. Você não recebe pagamentos em dinheiro, mas o valor de cada cota cresce com o tempo porque o fundo acrescenta os dividendos à sua carteira. Isso costuma ser mais simples se o seu foco é o crescimento de longo prazo, porque evita ter de reinvestir à mão pequenos pagamentos de dividendos.
Com um ETF de distribuição, o fundo paga os dividendos na sua conta na corretora, em geral a cada trimestre ou a cada seis meses. Você decide então se reinveste esses dividendos ou os gasta. Essa estrutura serve a quem quer uma renda regular da carteira.
A escolha entre acumulação e distribuição é especialmente visível entre os ETFs UCITS, os fundos europeus que seguem um conjunto comum de regras da UE, em que a maioria dos grandes fundos oferece as duas classes de cotas com o mesmo nome de fundo, muitas vezes marcadas como “Acc” ou “Dist” no título do fundo. Investidores da UE e do Reino Unido encontram essa escolha sempre que selecionam um ETF em uma bolsa europeia. Os ETFs listados nos EUA quase sempre distribuem dividendos, então a escolha importa menos para investidores dos EUA.
O tratamento tributário dos ETFs de acumulação e de distribuição varia conforme o país e o tipo de conta.
Por que os ETFs são um bom investimento para iniciantes?
Os ETFs são um bom investimento para iniciantes porque combinam ampla diversificação, taxas anuais baixas e negociação simples em um único produto que não exige nem habilidade para escolher ações nem um grande capital inicial.
A diversificação vem com a primeira compra, porque um ETF de mercado amplo espalha seu dinheiro por centenas ou milhares de empresas. Um único ETF faz isso de imediato, seja ele de S&P 500, de MSCI World ou de FTSE 100. Isso elimina o risco de que o mau desempenho de uma empresa destrua a carteira, que é o principal perigo de comprar ações individuais.
As taxas de administração baixas tornam essa diversificação barata. Os ETFs de índices amplos costumam cobrar entre 0,03% e 0,20% ao ano, de modo que um investidor com R$60.000 em um ETF de baixo custo paga entre R$18 e R$120 por ano em taxas do fundo. Em comparação, os fundos de gestão ativa frequentemente cobram de 0,50% a 1,50%. Segundo o SPIVA U.S. Scorecard da S&P Dow Jones Indices, 79% dos fundos de gestão ativa de ações de grandes empresas dos EUA tiveram desempenho pior que o S&P 500 em 2025. Nos 15 anos até dezembro de 2024, nenhuma categoria de fundos de ações dos EUA teve maioria de gestores ativos superando seu índice de referência.
A simplicidade vem de comprar um ETF do mesmo modo que se compra uma única ação. Você envia uma ordem por uma plataforma de corretora, e a operação é executada em segundos. Não é preciso pesquisar empresas individuais, ler balanços ou tentar prever o momento do mercado.
A transparência é parte do produto, porque os ETFs divulgam todos os dias a lista completa dos ativos que mantêm. Você sempre sabe exatamente o que possui.
A liquidez vem da bolsa, onde você pode comprar e vender ETFs a qualquer momento em que o mercado esteja aberto. Não há prazo de carência nem demora no resgate.
Essas vantagens fazem dos ETFs o ponto de partida padrão para iniciantes na maioria dos mercados desenvolvidos. Elas não eliminam o risco de perdas, porque o mercado inteiro pode cair.
Qual vantagem dos ETFs é a mais importante para você?
Escolha uma opção e veja como sua resposta se compara à de outros leitores.
Qual é o valor mínimo para investir em ETFs?
O valor mínimo para investir em ETFs é o preço de uma única cota, de cerca de R$55 a vários milhares de reais, dependendo do fundo, e muitas plataformas agora oferecem cotas fracionadas ou planos de aportes automáticos a partir de €1 ou £25 por mês.
Continue lendo
Nos EUA, a maioria das corretoras on-line permite comprar cotas fracionadas de ETFs, o que significa que você pode investir US$ 5 ou US$ 10 em um ETF cuja cota inteira custa US$ 400. As corretoras dos EUA costumam pedir US$ 0 para abrir uma conta, e muitas não cobram comissão nas operações com ETFs.
Na UE, a Trade Republic e a Scalable Capital oferecem planos de poupança em ETFs a partir de €1 por mês. As duas são neocorretoras, corretoras on-line que funcionam principalmente por aplicativo. Um plano de poupança investe um valor fixo em um ETF escolhido em intervalos regulares, de modo que o investidor não precisa escolher o momento das compras nem juntar antes uma quantia grande.
No Reino Unido, muitas plataformas oferecem aportes regulares a partir de £25 por mês por meio de uma Stocks and Shares ISA ou de uma conta de investimento comum. O depósito mínimo para abrir uma conta varia conforme a plataforma, mas muitas vezes fica entre £0 e £100.
As cotas fracionadas, a negociação sem comissão e os planos de aportes automáticos reduziram a barreira de entrada a valores de um dígito nos EUA, na UE e no Reino Unido.
Quanto custa investir em ETFs?
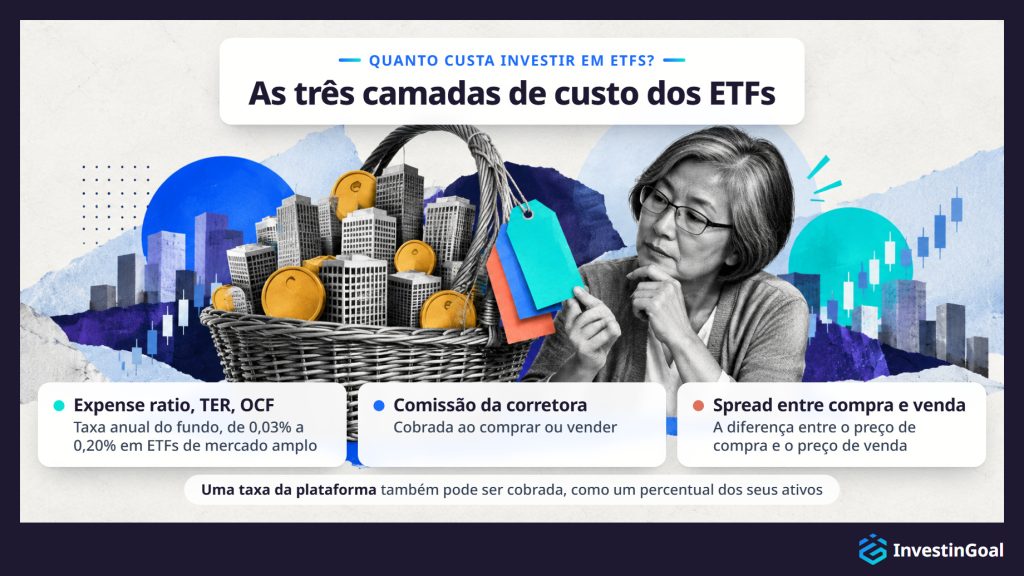
O custo de investir em ETFs tem três camadas: a taxa de administração anual do fundo (em geral de 0,03% a 0,20% para ETFs de mercado amplo, ou de R$1,80 a R$12,00 por ano para cada R$6.000 investidos), a comissão da corretora ao comprar ou vender e o spread entre compra e venda no momento da operação. O mesmo custo anual do fundo se chama expense ratio nos EUA e TER (total expense ratio) ou OCF (ongoing charges figure) na Europa e no Reino Unido. Os três nomes designam o mesmo custo.
A taxa de administração é o custo mais importante de entender. O fundo a desconta automaticamente de seus ativos, então você nunca vê uma cobrança separada. Ela reduz o retorno do fundo em um pequeno valor a cada ano. Um ETF com taxa de administração de 0,07% custa R$4,20 por ano para cada R$6.000 investidos, enquanto um fundo de gestão ativa que cobra 1,00% custa R$60,00 para o mesmo valor. Ao longo de décadas, os juros compostos ampliam essa diferença.
As comissões da corretora são a segunda camada. Desde o fim de 2019, quando Charles Schwab, Fidelity e TD Ameritrade eliminaram as comissões nas operações com ETFs listados nos EUA, a negociação sem comissão virou padrão entre as grandes corretoras on-line dos EUA. Na Europa, as neocorretoras costumam cobrar de €0 a €1 por operação, enquanto os bancos tradicionais podem cobrar de €5 a €15. No Reino Unido, plataformas como Trading 212 e InvestEngine oferecem investimento em ETFs sem comissão, enquanto a Hargreaves Lansdown cobra £6,95 por operação on-line e a Interactive Investor cobra £3,99, e as duas oferecem aportes mensais regulares sem taxa de negociação. Uma taxa da plataforma também pode ser cobrada, especialmente no Reino Unido, e é um percentual dos ativos que você mantém na plataforma.
O spread entre compra e venda é a terceira camada. É a diferença entre o preço pelo qual você pode comprar um ETF e o preço pelo qual pode vendê-lo em determinado momento. Em ETFs grandes e líquidos que acompanham grandes índices, o spread costuma ser de alguns centavos por cota e tem pouco impacto. Em ETFs menores ou menos líquidos, o spread pode ser maior.
Os ETFs custam muito menos que os fundos de gestão ativa. Taxas de administração baixas, comissões em queda e spreads apertados fazem dos ETFs um dos investimentos mais baratos disponíveis para o investidor pessoa física. Junto com a taxa da plataforma, essas três camadas formam as taxas de ETFs que o iniciante paga, e a tabela abaixo as compara nos EUA, na UE e no Reino Unido.
| Camada de custo | EUA | UE | Reino Unido |
|---|---|---|---|
| Taxa anual do fundo | Expense ratio: 0,03%–0,20% | TER: 0,03%–0,20% | OCF: 0,03%–0,20% |
| Comissão da corretora | US$ 0 na maioria das grandes corretoras (desde 2019) | €0–€1 em neocorretoras; €5–€15 em bancos tradicionais | £0 na Trading 212 e na InvestEngine; £3,99–£6,95 nas demais |
| Taxa da plataforma | Incomum | Varia; algumas neocorretoras não cobram | Comum (percentual dos ativos ou tarifa anual fixa) |
| Spread entre compra e venda | Alguns centavos por cota em ETFs grandes e líquidos em todas as jurisdições; maior em ETFs menores ou menos líquidos | ||
Como os ETFs são tributados?
Os ETFs são tributados conforme o país de residência do investidor e o tipo de conta que os mantém, e o Brasil não tem conta com vantagem tributária que reduza o imposto sobre ETFs.
Continue lendo
No Brasil, os ETFs de ações na B3 pagam 15% sobre o ganho (20% no day trading), sem a isenção mensal de R$20.000 que vale para ações. A plataforma que mantém a conta também importa, porque o investidor paga o imposto com o DARF, usando o ganho que a corretora calcula, e com uma corretora estrangeira paga também 1,10% de IOF sobre a remessa.
As regras tributárias mudam de país para país e ao longo do tempo. O Brasil não tem conta com vantagem tributária para ETFs, então as mesmas regras tributárias valem para toda conta de ETFs.
Quais são os riscos de investir em ETFs?
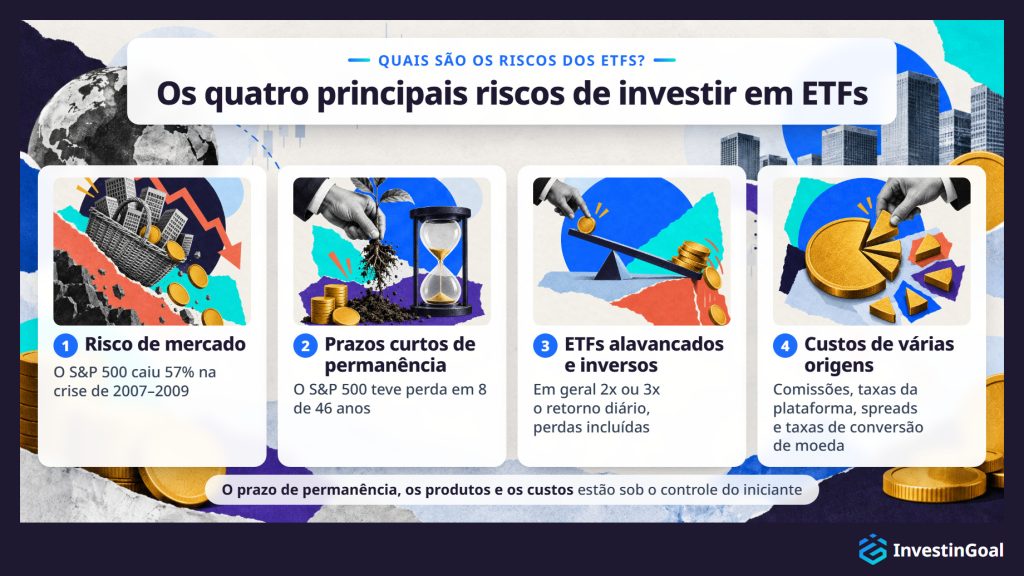
Os principais riscos de investir em ETFs são o risco de mercado, os prazos curtos de permanência, os ETFs alavancados e inversos e os custos de várias origens. O índice inteiro pode cair, e quedas de 30% a 50% no mercado amplo já aconteceram no passado. Um prazo curto de permanência torna uma perda mais provável, os ETFs alavancados e inversos ampliam as perdas e não servem para iniciantes, e taxas que ninguém acompanha podem consumir uma grande parte dos retornos.
- O risco de mercado é o mais fundamental, porque um ETF que acompanha o S&P 500 ou o MSCI World cai quando esses mercados caem. A diversificação reduz o impacto da queda de uma única empresa, mas não protege contra quedas amplas do mercado. Durante a crise financeira de 2007–2009, o S&P 500 caiu 57% do pico de outubro de 2007 ao fundo de março de 2009, segundo dados do Federal Reserve. Durante a queda causada pela covid-19, o S&P 500 caiu 34% entre 19 de fevereiro e 23 de março de 2020, uma queda que levou apenas 23 pregões.
- Os prazos curtos de permanência aumentam a probabilidade de perda. De 1980 a 2025, o S&P 500 teve perda em 8 de 46 anos-calendário, com dividendos incluídos, aproximadamente um ano em seis. Em períodos mais longos a probabilidade de perda cai bastante, mas não chega a zero. Anarkulova, Cederburg e O’Doherty estudaram dados do mercado de ações de 39 países desenvolvidos entre 1841 e 2019, em um artigo publicado no Journal of Financial Economics. Eles constataram que, mesmo em 30 anos, um investidor tem cerca de 12% de probabilidade de retorno real negativo. É por isso que os ETFs são, fundamentalmente, um investimento de longo prazo, e por isso os iniciantes não devem investir dinheiro de que possam precisar no curto prazo.
- Os ETFs alavancados e inversos são produtos que os iniciantes devem evitar por completo. Os ETFs alavancados usam derivativos para multiplicar o retorno diário de um índice, em geral por 2x ou 3x, o que também multiplica as perdas. Os ETFs inversos buscam lucrar quando um índice cai e perdem valor quando o índice sobe. Os dois são instrumentos de negociação de curto prazo, não investimentos de longo prazo, e como o retorno deles é reiniciado todo dia, podem perder dinheiro mesmo quando o índice termina um período no mesmo ponto em que começou.
- Os custos de várias origens se acumulam. As taxas de administração de cada ETF são baixas, mas o custo total de investir inclui também comissões da corretora, taxas da plataforma, spreads e taxas de conversão de moeda. Um investidor que não conhece essas camadas pode perder mais do retorno do que esperava, principalmente com compras pequenas e frequentes.
Os ETFs de índices amplos mantidos por longos períodos entregaram bons retornos no passado, mas o desempenho passado não garante resultados futuros. O iniciante pode controlar três dos quatro riscos dos ETFs: o prazo de permanência, a escolha dos produtos e os custos.
Antes de ler esta seção, você sabia que um ETF de mercado amplo pode perder mais de 50% em uma crise?
Escolha uma opção e veja como sua resposta se compara à de outros leitores.
Como os iniciantes começam a investir em ETFs?
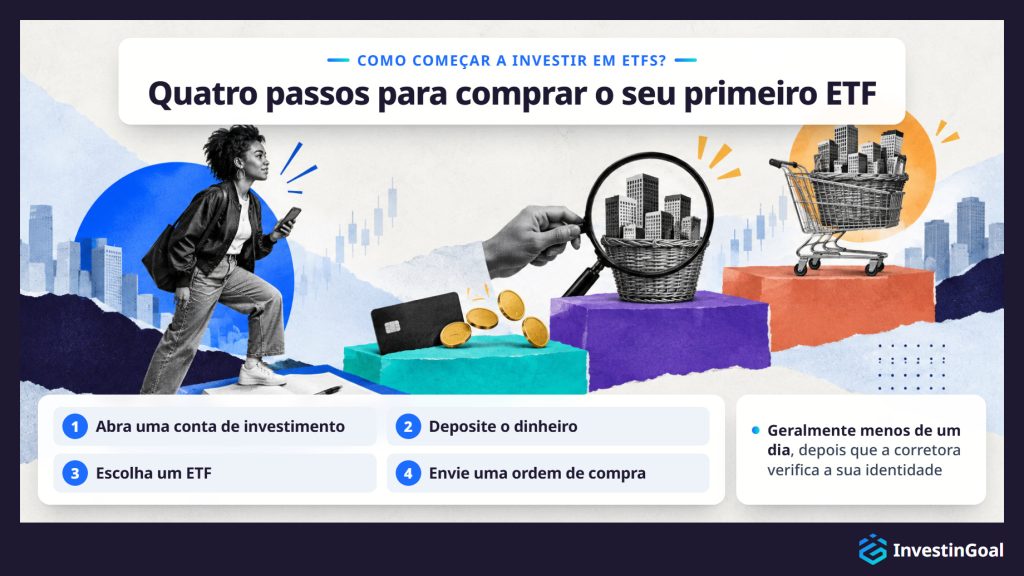
Os iniciantes começam a investir em ETFs abrindo uma conta em uma corretora regulada, depositando dinheiro, escolhendo um ETF e enviando uma ordem de compra, o que geralmente leva menos de um dia depois que a corretora verifica a identidade deles.
- Abra uma conta de investimento. Escolha uma plataforma regulada no seu país e faça o cadastro, o que significa enviar documentos de identidade para que a plataforma possa verificar sua conta, como exigem as regras contra a lavagem de dinheiro. No Brasil, o tipo de conta é uma conta comum de corretora, porque o Brasil não tem conta com vantagem tributária para ETFs.
- Deposite o dinheiro. Depois que a corretora verificar sua conta, transfira dinheiro da sua conta bancária. A maioria das plataformas credita os depósitos em até um dia útil, e algumas oferecem depósitos imediatos por cartão de débito ou por transferência bancária instantânea.
- Escolha um ETF. Procure o ETF pelo nome do fundo, pelo código de negociação (ticker) ou pelo código ISIN, com a ferramenta de busca que toda plataforma tem. Se você ainda não decidiu qual ETF comprar, tome essa decisão antes de enviar uma ordem.
- Envie uma ordem de compra. Informe o número de cotas, ou o valor em dinheiro se a plataforma oferecer cotas fracionadas, e escolha um tipo de ordem. Uma ordem a mercado compra imediatamente ao preço de mercado do momento. Uma ordem limitada define o preço máximo que você aceita pagar e só é executada se o mercado chegar a esse preço. Para ETFs de mercado amplo e líquidos, uma ordem a mercado em horário normal de negociação costuma bastar.
Esses quatro passos são os mesmos em todos os países. O tipo de conta, as regras e as plataformas mudam de um país para outro, e moldam a forma como os iniciantes começam a investir em ETFs no Brasil.
A configuração mais simples com ETFs exige duas decisões, um fundo global de mercado amplo e uma plataforma. Depois disso, uma compra mensal automática faz o trabalho, sem rebalanceamento e sem mudanças na alocação.
 Filippo UcchinoCofundador, CEO e editor-chefe da InvestinGoal
Como os iniciantes investem em ETFs no Brasil?
No Brasil, os iniciantes investem em ETFs abrindo uma conta em uma plataforma como Banco Inter, XP Investimentos ou Clear, e compram ETFs listados na B3, como BOVA11 (iShares Ibovespa) e IVVB11 (iShares S&P 500 em reais), e ETFs listados nos EUA por meio de uma corretora estrangeira.
Continue lendo
O Brasil não tem conta com vantagem tributária para ETFs, então os iniciantes mantêm ETFs em uma conta comum de corretora.
As plataformas autorizadas no Brasil são supervisionadas pela Comissão de Valores Mobiliários (CVM). Se uma plataforma autorizada no Brasil falir e não puder devolver os ativos do investidor, o Mecanismo de Ressarcimento de Prejuízos (MRP) da B3 paga até R$200.000 por evento. O MRP não cobre perdas causadas pela queda dos mercados.
Os ETFs disponíveis para investidores no Brasil são os ETFs listados na B3, como BOVA11 (iShares Ibovespa) e IVVB11 (iShares S&P 500 em reais), e os ETFs listados nos EUA por meio de uma corretora estrangeira.
Investidores brasileiros podem comprar ETFs dos EUA?
Sim. Investidores brasileiros podem comprar ETFs listados nos EUA por meio de uma conta em uma corretora estrangeira ou em uma corretora brasileira com parceria com uma norte-americana.
Entre os ETFs listados nos EUA mais conhecidos estão o VOO (Vanguard S&P 500), o SPY (o SPDR S&P 500 ETF, gerido pela State Street Global Advisors) e o VTI (Vanguard Total Stock Market), que os guias de investimento norte-americanos citam com frequência.
Investidores no Brasil também podem comprar ETFs listados na B3 que acompanham índices dos EUA, como o IVVB11 (iShares S&P 500), que acompanham os mesmos índices com desempenho comparável.
Os EUA cobram um imposto retido na fonte sobre os dividendos que empresas dos EUA e fundos listados nos EUA pagam a investidores no exterior. A alíquota para residentes no Brasil é de 30% integrais, porque o Brasil não tem tratado tributário com os EUA. Muitos ETFs UCITS têm domicílio na Irlanda, cujo tratado tributário com os EUA reduz para 15% o imposto sobre os dividendos que o fundo recebe.
Se um guia dos EUA recomenda um ETF pelo código de negociação (ticker) norte-americano, o investidor no Brasil pode comprar esse fundo diretamente ou escolher um fundo entre os ETFs listados na B3 que acompanham índices dos EUA, como o IVVB11 (iShares S&P 500), que acompanha o mesmo índice.
Como os iniciantes escolhem o primeiro ETF?
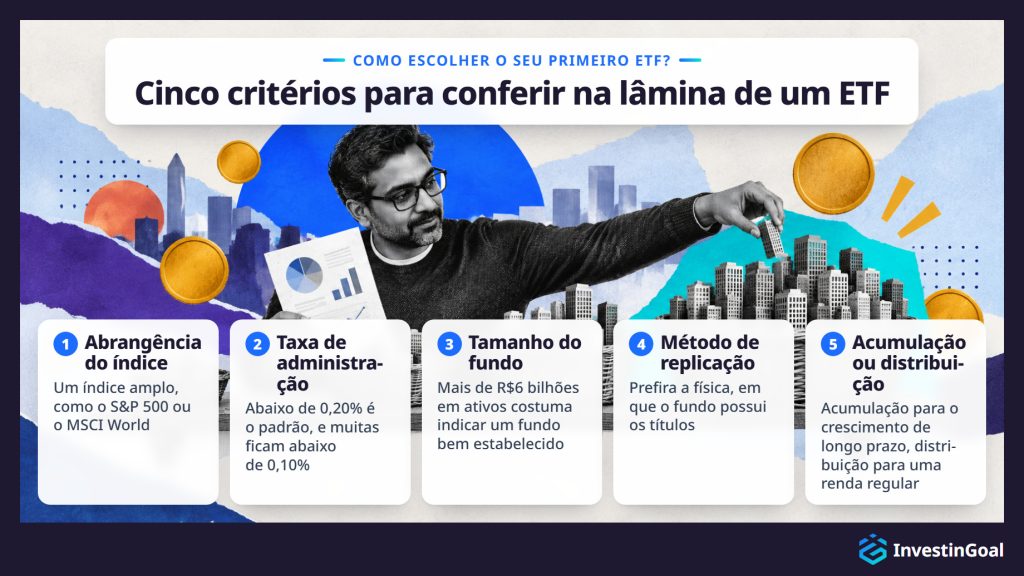
Os iniciantes escolhem o primeiro ETF começando por um ETF de índice de mercado amplo e baixo custo e conferindo-o com cinco critérios: o índice que ele acompanha, a taxa de administração anual, o tamanho e a liquidez do fundo, o método de replicação (física ou sintética) e se ele acumula ou distribui dividendos.
A abrangência do índice é o primeiro critério, e um primeiro ETF deve acompanhar um índice amplo e bem diversificado, e não um setor ou tema restrito. Os três pontos de partida mais comuns são o S&P 500 (as 500 maiores empresas dos EUA), o MSCI World (somente mercados desenvolvidos) e um índice global de mercados desenvolvidos e emergentes, como o MSCI ACWI (All Country World Index) ou o FTSE All-World. Quanto mais amplo o índice, mais diversificado o investimento.
A taxa de administração é o segundo critério, porque entre fundos que acompanham o mesmo índice, o de menor taxa entrega retornos líquidos um pouco maiores ao longo do tempo, mantidas as demais condições. Para ETFs de mercado amplo, taxas abaixo de 0,20% são o padrão, e muitas ficam abaixo de 0,10%.
O tamanho do fundo é o terceiro critério e afeta a liquidez e a duração do fundo. Fundos maiores tendem a ter spreads menores entre compra e venda, tracking difference menor e menor risco de encerramento. Um fundo com mais de R$6 bilhões em ativos sob gestão costuma ser bem estabelecido. Fundos com menos de R$600 milhões podem ter custos de negociação maiores e têm mais chance de ser encerrados.
O método de replicação é o quarto critério, e a maioria dos novos investidores deve preferir ETFs com replicação física, em que o fundo possui os títulos subjacentes, a ETFs sintéticos, que usam contratos de swap. A replicação física é mais simples de entender e não traz o risco de contraparte dos contratos de swap.
Acumulação ou distribuição é o quinto critério, e a escolha depende dos seus objetivos e da sua situação tributária. Os ETFs de acumulação tendem a ser mais simples para o crescimento de longo prazo. Os ETFs de distribuição servem a quem quer uma renda regular.
Aplicados em conjunto, esses cinco critérios reduzem a escolha a uma lista curta de fundos. A lâmina (factsheet) de cada ETF mostra os cinco, de modo que o iniciante pode escolher um ETF comparando algumas lâminas lado a lado.
Como escolher a plataforma certa para investir em ETFs?
Você escolhe a plataforma certa para investir em ETFs conferindo quatro fatores: a variedade de ETFs disponíveis, a estrutura de custos total (taxas de operação, taxas da plataforma e eventuais cobranças de custódia), se a plataforma é regulada no seu país e se ela oferece o tipo de conta de que você precisa.
A variedade de ETFs é o primeiro fator, porque uma plataforma só é útil se listar os ETFs que você quer comprar. Algumas plataformas dão acesso a milhares de ETFs em várias bolsas, enquanto outras oferecem uma seleção menor. Para ETFs de índices amplos, a maioria das grandes plataformas tem cobertura adequada, mas se você se interessa por ETFs temáticos ou regionais específicos, confira se a plataforma os lista antes de abrir a conta.
A estrutura de custos é o segundo fator, e o custo total de usar uma plataforma inclui comissões por operação, taxas contínuas da plataforma (um percentual dos ativos ou uma tarifa mensal ou anual fixa), cobranças de custódia e taxas de conversão de moeda quando você compra ETFs em moeda estrangeira. Uma plataforma com comissão zero, mas com taxa anual alta, pode custar mais com o tempo do que uma com uma pequena taxa por operação e sem taxa da plataforma. A comparação deve olhar o custo total para a frequência de operações e o tamanho da carteira que você espera ter.
A regulação é o terceiro fator e elimina qualquer plataforma que não a atenda, sejam quais forem seus custos ou sua variedade. No Brasil, a plataforma deve ser autorizada por uma autoridade financeira reconhecida, como a CVM. A regulação exige que a plataforma mantenha os ativos dos clientes separados do próprio dinheiro e dá acesso a um mecanismo de compensação se a plataforma falir. Para uma plataforma autorizada no Brasil, o mecanismo é o MRP.
O tipo de conta é o quarto fator. No Brasil, uma conta comum de corretora basta, porque o Brasil não tem conta com vantagem tributária para ETFs nem plataforma que ofereça planos de poupança em ETFs. Se a plataforma não oferece o tipo de conta de que você precisa, os outros três fatores não importam.
Aplicados em conjunto, os quatro fatores reduzem a escolha a duas ou três plataformas. O iniciante pode então comparar essas plataformas de ETFs lado a lado, no site ou nos aplicativos de ETFs que a maioria delas oferece.
É possível negociar ETFs em vez de investir neles?
Sim, os investidores podem negociar ETFs em vez de investir neles, no curto prazo ou por meio de CFDs, mas essa abordagem traz risco e custo muito maiores que o investimento de longo prazo e não serve para iniciantes que montam a primeira carteira.
Continue lendo
A negociação de ETFs no sentido de curto prazo significa comprar e vender ETFs ao longo de dias, semanas ou meses para lucrar com os movimentos de preço, em vez de mantê-los por anos para capturar o crescimento de longo prazo do índice. Essa abordagem exige decisões de timing precisas, vez após vez. Brad Barber e Terrance Odean revisaram a pesquisa sobre investidores individuais no Handbook of the Economics of Finance e constataram que os investidores individuais têm desempenho pior que os índices de referência padrão, como os fundos de índice de baixo custo, e que os que mais negociam obtêm os menores retornos líquidos.
A negociação de CFDs (contract for difference, ou contrato por diferença) sobre ETFs permite que os investidores especulem com os preços dos ETFs usando alavancagem, o que significa controlar uma posição maior do que o capital deles normalmente permitiria. A alavancagem amplia ganhos e perdas, e é possível perder mais do que o investimento inicial. Os CFDs não estão disponíveis para investidores pessoas físicas nos EUA, mas estão disponíveis no Reino Unido e na UE sob regras rígidas, incluindo limites de alavancagem e proteção contra saldo negativo definidos pela FCA no Reino Unido e por reguladores nacionais na UE.
O investimento de longo prazo em ETFs é uma estratégia construída sobre diversificação, juros compostos e custos baixos. A negociação de curto prazo é outra atividade, com outro perfil de risco, custos maiores e uma probabilidade de sucesso muito menor para participantes sem experiência. O prazo, o custo e a tolerância ao risco são o que separa negociar de investir.